「系統用蓄電池」は、2026年の電力ビジネスで最も注目される投資テーマの一つです。容量市場・需給調整市場・JEPXの3市場収益に加え、長期脱炭素電源オークションが本格稼働し、令和8年度の経済産業省予算は前年比2.3倍の350億円規模に拡充されました。
一方で接続検討の申込は全国で殺到し「工事まで18ヶ月以上待ち」「想定以上の系統工事費負担金」など参入ハードルも年々高まっています。
本記事では、九州・西日本を中心に再エネ事業を運営してきた弊社の実装視点から、系統用蓄電池の収益構造・適地条件・開発実務・IRRの目安・リスクまでを、事業会社やSPCが投資判断に使えるかたちで整理します。
系統用蓄電池とは – 2026年の定義と再エネ時代における役割
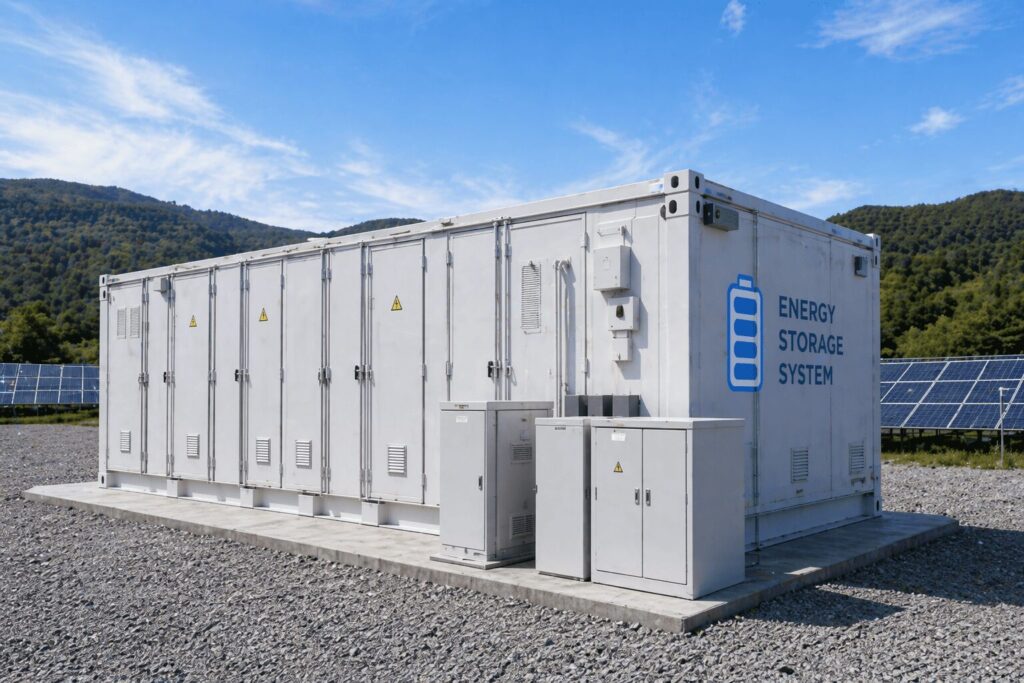
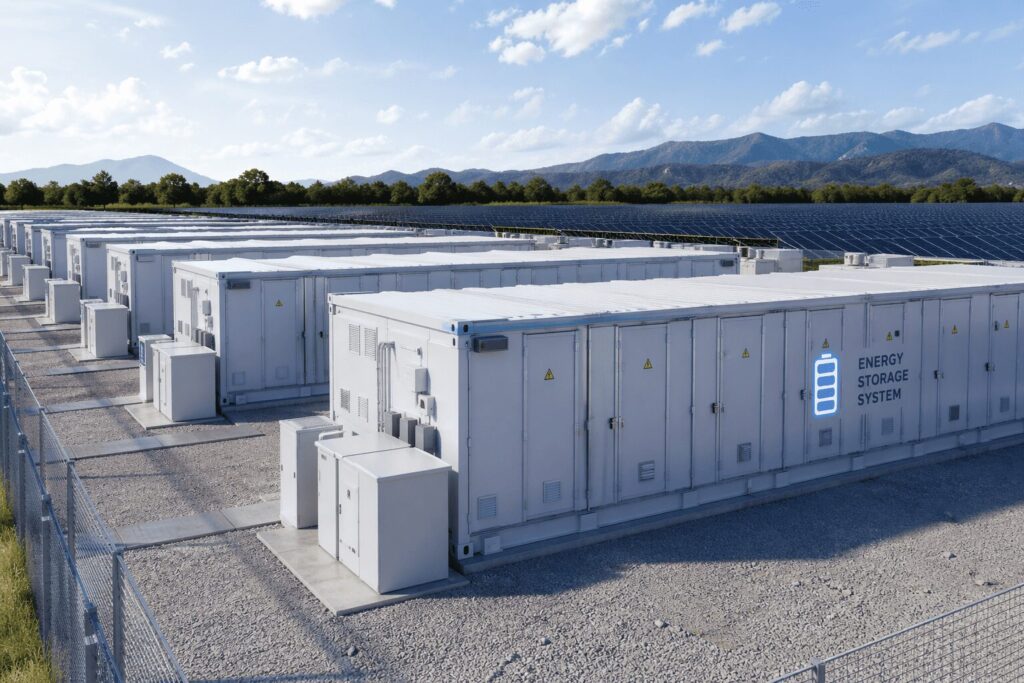
系統用蓄電池とは、電力会社の送配電ネットワーク(系統)に直接接続される大規模な蓄電池システムのことです。系統からの電力で充電し、需要に応じて系統へ放電することで、再エネの出力変動を吸収し、需給バランスを調整する役割を担います。発電設備とセットである必要はなく、蓄電池のみの単独設置・単独事業化が可能です。
英語では「BESS(Battery Energy Storage System、バッテリーエネルギー貯蔵システム)」と呼ばれ、本記事でも以降は系統用蓄電池とBESSを同義で扱います。事業として運用する施設を指す場合は「系統用蓄電所」とも表記されます。
系統用蓄電池の仕組み(充放電フロー)
系統用蓄電池の動きはシンプルです。電気が安く余っている時間帯(昼間の太陽光発電ピーク時など)に系統から電力を購入して充電し、電気が高く不足する時間帯(夕方の需要ピーク時など)に系統へ放電して売電します。この充放電は、JEPX(日本卸電力取引所)など電力市場での売買、もしくは需給調整市場での指令応動として実施されます。
仕組みの核は「価格差と調整力をkWhとΔkWに分解して収益化する」点にあります。単に電気を貯めるだけの装置ではなく、複数市場をまたいで価値を最大化する金融商品的な性格を持っています。
家庭用蓄電池・産業用蓄電池との違い
事業判断にあたって最初に押さえておきたいのが、家庭用や産業用の蓄電池との根本的な違いです。
| 区分 | 規模 | 主目的 | 系統との関係 | 収益源 |
|---|---|---|---|---|
| 家庭用蓄電池 | 5-15kWh | 自家消費・停電対策 | 自宅内消費が中心 | 電気代削減 |
| 産業用蓄電池 | 50-1,000kWh | 自家消費・ピークカット | 自社施設内消費 | 電気代削減・デマンド削減 |
| 系統用蓄電池(BESS) | 1MWh-数百MWh | 系統への充放電による事業 | 系統に直接接続 | 容量市場・需給調整市場・JEPX等 |
法制度面では、2022年12月の電気事業法改正により、蓄電池単独で送電線を介して系統に放電することが発電事業として認められ、これが系統用蓄電池ビジネスが急拡大した直接の起点となりました。
弊社パワーホールディングスは、太陽光発電所の開発・EPC・O&Mを2012年から手がけてきた再エネ事業者として、2026年以降は系統用蓄電所開発事業を主要領域の一つに据えています。家庭用・産業用と系統用は、設計思想・収益構造・事業期間がまったく異なるため、自社の経営戦略のどこに位置づけるかを最初に整理することが重要です。
なぜ今、事業会社が系統用蓄電池に参入すべきなのか
2026年5月時点で系統用蓄電池に事業会社が参入する合理性は、需要側・制度側・収益側の3点が同時に動いていることに集約されます。具体的には「再エネ大量導入に伴う調整力需要の拡大」「2026年の制度変更3点」「予算2.3倍という政策的後押し」が同時に起きており、過去10年で最も参入機会が広い時期に入っています。
エナリスの公開資料によると、日本全体の年間発電電力量に対する自然エネルギーの割合は2023年度時点で26.1%まで上昇しています(出典:株式会社エナリス公式ジャーナル、2026年5月閲覧)。再エネ比率が上がるほど、出力の不安定性を吸収する蓄電池の必要性は不可避的に高まります。
再エネ大量導入と出力制御の現実
弊社は九州エリアを中心に太陽光発電所を運営しており、近年は出力制御(電力会社からの発電抑制指令)の影響を実体験として受けてきました。特に九州エリアでは2018年以降、春秋の好天日に出力制御が常態化しており、本来発電できた電力が無駄になる構造が固定化しています。
ここに系統用蓄電池が入ると、出力制御で捨てられていた再エネ電力を蓄電し、需要が高い時間帯に放電できるようになります。この役割こそが「再エネ大量導入時代の調整力」と呼ばれる本質であり、BESSが単なる投資商品ではなくインフラとして必要とされる根拠になっています。
2026年の制度変更3点 – 事業判断への影響
2026年4月以降、事業会社の参入判断に直接影響する制度変更が3つ重なっています。
| 変更内容 | 開始時期 | 事業会社への影響 |
|---|---|---|
| 低圧(50kW未満)の需給調整市場参入解禁 | 2026年4月 | 中小規模リソースの参入機会拡大/高圧BESS事業者には新たな競合も |
| 需給調整市場の全商品前日取引化 | 2026年4月 | 取引運用の柔軟性向上/システム対応コスト発生 |
| 接続ルール厳格化(空押さえ対策) | 2026年1月以降順次 | 用地未確保での申込が原則不可に/本気の事業者のみ残る |
低圧開放については、家庭用蓄電池(推計80〜100万件)やEV・PHEV(約90万台)の統合制御が将来実現すれば理論上数百万kW規模の調整力ポテンシャルになると試算されています(出典:SOLAR JOURNAL、2026年)。ただし2026年4月時点では参加リソースが少なく、市場価格への影響は限定的とみられています。
弊社の見解として、高圧BESS事業者が短期的に懸念すべきは低圧開放そのものよりも「空押さえ対策」の厳格化です。用地確保がない接続申込は受付られなくなるため、優良な系統接続枠の取り合いが本格化します。系統用蓄電所開発事業の詳細は系統用蓄電所開発事業ページにまとめています。
系統用蓄電池の収益3本柱と「BESS収益3本柱マトリクス」
系統用蓄電池の収益は、容量市場(kW価値)、需給調整市場(ΔkW価値)、JEPX(kWh価値)の3つの市場の組み合わせで決まります。さらに長期脱炭素電源オークションを加えると、安定収益・変動収益・成長収益のポートフォリオを設計できます。本セクションでは弊社独自の「BESS収益3本柱マトリクス」で、組み合わせ最適化の考え方を整理します。
容量市場(kW価値) – 将来供給力の長期固定収益
容量市場は、将来の供給力(kW)をオークションで取引する市場です。落札すれば期間中の固定収入が確保でき、事業計画の安定軸として機能します。2028年度分オークションの落札単価は、地域別に過去最高水準となりました。
| エリア | 2028年度落札単価(円/kW) |
|---|---|
| 東京 | 14,812 |
| 九州 | 13,177 |
| 中部 | 10,280 |
| 関西・中国・北陸・四国 | 8,785 |
(出典:電力広域的運営推進機関(OCCTO)公表データ、2025年)
東京・九州が突出して高く、関西以西が相対的に低い構造が読み取れます。事業会社が候補地を九州・関東に集中させる戦略的合理性は、この単価差にあります。
需給調整市場(ΔkW価値) – 蓄電池が最も活きる主要収益源
需給調整市場は、系統運用上の調整力(ΔkW)をリアルタイムに取引する市場です。周波数調整や需給バランス調整への応動が求められ、応答速度の速いBESSが構造的に有利な領域です。蓄電池の俊敏性が活きるため、3市場の中で最も収益寄与が大きいケースが多いのが需給調整市場です。
2026年4月の制度変更で全商品が前日取引へ移行し、低圧リソースも参入可能になります。前日取引化は事業者の運用負荷を一定程度高める一方、その日の需給予測に基づいて柔軟な戦略を組めるメリットがあります。
JEPX(kWh価値) – 電力市場アービトラージ
JEPXは卸電力取引所の値差を取る「アービトラージ取引」が中心です。安い時間に充電して高い時間に放電する単純な戦略ですが、近年は値差が縮小傾向にあり、JEPX単独で高IRRを出すのは難しい状況です。
近年のJEPXシステムプライスは冬場で日平均7-15円/kWh程度に落ち着いており、平時の価格差は数円〜十数円ですが、需給逼迫時には上限100円/kWh近くまで跳ね上がる場合もあります(出典:エネがえる)。スポット的な価格急騰をどれだけ捕まえられるかが運用力の差になります。
「BESS収益3本柱マトリクス」 – 組み合わせを最適化する
弊社が事業計画策定で使っている独自フレームワークが「BESS収益3本柱マトリクス」です。3市場と長期脱炭素電源オークションを「安定収益/変動収益/成長収益」の3軸で評価し、案件特性に合わせて組み合わせます。
| 収益源 | 性格 | 役割 | 比重の目安 |
|---|---|---|---|
| 長期脱炭素電源オークション | 超安定(20年固定) | 事業の屋台骨・金融機関融資の根拠 | 落札できれば最優先 |
| 容量市場 | 中期安定(年単位) | 計画の下限を保証 | 30-40% |
| 需給調整市場 | 変動・高収益 | 主要収益源 | 40-50% |
| JEPX | スポット・小額 | 上振れを狙う追加収益 | 10-20% |
組み合わせの比重は系統環境・電池容量・運用パートナー(アグリゲーター)の能力で変わります。一律の正解はなく、案件ごとに弊社の収益シミュレーションで最適化していきます。
長期脱炭素電源オークションの位置づけと第3回の上限激減
長期脱炭素電源オークション(長期収益確保制度)は、脱炭素電源への長期投資を促すために創設された制度で、落札すれば最長20年間の固定収入が確保できます。系統用蓄電池事業にとっては、事業の収益安定性と金融機関融資のしやすさを劇的に改善する切り札的な存在です。
制度概要と20年契約のメリット
本制度は経済産業省・資源エネルギー庁が制度設計し、電力広域的運営推進機関(OCCTO)が運営する容量市場の一区分として実施されています。落札電源は容量市場の収入に加え、20年間にわたる固定単価が保証されるため、需給調整市場・JEPXの変動リスクから事業を切り離せる点が最大の魅力です。
第2回オークション結果(2025年1月実施)
OCCTOが2025年4月28日に公表した第2回オークション結果は、市場の過熱感を示すものでした。
| 区分 | 数値 |
|---|---|
| 蓄電池・揚水の応札容量 | 約780万kW |
| 募集上限 | 150万kW(蓄電池単独枠は75万kW) |
| 倍率 | 募集上限の5倍超 |
| 蓄電池の落札件数 | 27件 |
| 蓄電池の落札容量 | 約137万kW(うち募集上限超過分96.1万kW含む) |
(出典:電力広域的運営推進機関(OCCTO)公表資料、ITmedia Smart Japan)
応札が募集上限の5倍超に達したことが示すのは、長期固定収入を求める事業者の意欲が、想定をはるかに上回っていたという事実です。
第3回(応札年度2025年度)の上限激減が意味すること
事業会社が今、最も注視すべきは第3回オークションの制度変更です。蓄電池の募集上限は1GWから0.8GWへ、リチウムイオン電池の募集上限は1GWから0.4GWへ激減しました(出典:日経エネルギーNext、資源エネルギー庁公開資料)。
この変更が意味するのは2点です。1点目は「リチウムイオン電池の落札確率が構造的に下がる」こと。2点目は「落札できない案件は需給調整・容量・JEPXの3市場収益で事業性を確保する必要がある」ことです。
弊社の見解として、第3回応札を狙う事業者は早期の用地確保・接続検討と並行して、落札しなかった場合の3市場ミックスシナリオを必ず併走させることが事業計画上の必須要件です。応札条件の整理から戦略策定、入札書類作成までの実務は経験値が出るため、外部パートナーとの連携も検討すべきフェーズです。
系統用蓄電池の事業性とIRRの目安
系統用蓄電池の事業性は「CAPEX水準×3市場収益×補助金活用」の3変数で大きく振れます。一般論として、補助金なしの単独事業ではIRR2-5%程度に収まるケースが多く、令和8年度の補助金活用や長期脱炭素電源オークション落札が組み合わさると、IRR8-12%程度まで伸ばせる可能性があります。
CAPEX別IRR感度分析 – 公開ソースから読み取る
エネがえるの公開シミュレーション(2025年版10MWh高圧モデル)が、CAPEX水準とIRRの関係を分かりやすく示しています。
| CAPEX水準 | IRRの目安 | 評価 |
|---|---|---|
| 6万円/kWh | -1.5% | 単独事業では事業性なし |
| 4万円/kWh | 3.0% | 補助金・長期脱炭素で底上げ必須 |
| 3万円/kWh | 6.7% | 単独でも事業化検討圏内 |
(出典:エネがえる「系統用蓄電池の収益シミュレーション例」、ベース値差10.61円/kWh想定)
ここから読み取れるのは、CAPEX 1万円/kWhの差がIRRを4-5ポイント動かすという感度の高さです。電池調達コストの動向と補助金交渉が、事業性を左右する最大のレバーになります。
令和8年度予算350億円 – 経済産業省補助金の最新動向
経済産業省の令和8年度予算案では「再生可能エネルギー導入拡大に向けた系統用蓄電池等の電力貯蔵システム導入支援事業」が前年度150億円から350億円へ2.3倍に拡充される見込みです(出典:資源エネルギー庁公開資料、ユニバーサルエコロジー2026年解説)。
補助金の概要は次の通りです。
| 項目 | 内容 |
|---|---|
| 補助対象 | 系統用蓄電システム・LDES(長期エネルギー貯蔵)等 |
| 対象費用 | 蓄電池本体(PCS・電池設備)、付帯設備、工事費、系統接続関連設備 |
| 補助率 | 1/2以内、1/3以内、2/3以内(条件により適用) |
| 執行団体 | 一般社団法人環境共創イニシアチブ(SII) |
補助率2/3が適用される条件は採択スキームによって異なりますが、補助金活用ができるかどうかで事業性は劇的に変わります。応募要件・スケジュール・必要書類の早期把握が落札と同等に重要です。
弊社が想定する事業性試算の前提
弊社パワーホールディングスが九州・西日本エリアで事業計画を策定する際は、次の前提を出発点にしています。
- 設計電池容量:10-30MWh規模(中規模)
- 想定運転年数:15-20年
- 容量市場:当該エリア単価×0.7-0.9の保守係数
- 需給調整市場:先行事業者の落札データから保守的に試算
- JEPX:直近3年の値差レンジから保守シナリオ
- 補助金:採択前提でケース1、不採択でケース2の2本立て
- DSCR(債務返済カバレッジ):1.3以上を目安
具体的な数値は案件ごとに大きく振れるため一般化しませんが、上記の前提で長期脱炭素電源オークション落札ありなら金融機関融資が成立しやすい水準、なしなら補助金活用と運用力で支える設計、というのが標準形です。事業性試算の詳細は太陽光発電所開発事業とあわせてご相談ください。
系統用蓄電池の用地選定と「BESS適地7チェック」
系統用蓄電池事業の成否は、用地選定の段階で7割が決まると言っても過言ではありません。広さや地価より「系統接続性が圧倒的に最優先」で、ここを外すと後工程で取り戻せません。本セクションでは弊社が用地評価で必ず実施する「BESS適地7チェック」を共有します。
BESS適地7チェック – 弊社独自フレームワーク
| # | チェック項目 | 内容 | 優先度 |
|---|---|---|---|
| 1 | 系統空き容量 | 接続したい変電所バンクに空きがあるか | 最優先 |
| 2 | 送電線距離 | 既存送電線から500m以内が望ましい | 高 |
| 3 | 用地造成性 | 平坦性、地盤強度、進入路の確保 | 高 |
| 4 | 自治体規制 | 開発許可、景観条例、林地開発、農地転用 | 高 |
| 5 | 自然災害リスク | 浸水想定、土砂災害、地震断層、塩害 | 中 |
| 6 | 需給調整適性 | 該当エリアの調整力単価、市場参入実績 | 中 |
| 7 | 工事費負担金見通し | 既設設備の余裕、特別高圧連系の必要性 | 中 |
このうち最重要は項目1の系統空き容量です。広く立派な土地でも空き容量がゼロなら事業は成立しません。逆に決して大きくない用地でも、空き容量が確保されていれば事業化できます。
系統空き容量と送電線距離500m以内の意味
接続契約が多い(=空き容量が枯渇しやすい)エリアの代表は、エナリスの公開データによると東北991万kW、北海道828万kW、九州756万kW(接続契約済容量)です。一方で、空き容量は変電所ごとに細かく異なるため、用地検討前にエリアの大枠だけでなく、特定変電所バンクの空き状況確認が必須になります。
送電線距離500m以内が望ましい理由は、これを超えると敷設費用がCAPEXを大きく押し上げるためです。1kmを超えると場合によっては数千万円〜億円単位の追加コストになり、IRRが一気に悪化します。
自治体規制と災害リスク – 後で覆る要素
弊社が施工してきた九州・福岡・長崎・大分・熊本・鹿児島の現場では、市町村ごとに開発許可・農地転用・林地開発の運用が微妙に異なるという現実があります。特に農振農用地区域や地域森林計画対象民有林は、解除や許可に数か月〜1年を要するケースもあります。
自然災害リスクも侮れません。浸水想定区域や土砂災害警戒区域では事業継続性に直結するだけでなく、火災保険・地震保険のレートが大きく上がります。用地検討の最初の打診段階で、ハザードマップと自治体窓口の確認を同時並行で行うのが弊社の標準オペレーションです。
九州・中国・四国エリアでは弊社が独自に保有する系統情報と用地情報があるため、ご相談いただければ初期スクリーニングをご支援できます。詳細は施工実績ページもあわせてご確認ください。
系統接続検討の実務 – 18ヶ月待ちと工事費負担金の現実
系統接続検討は、系統用蓄電池事業の中で最も読みにくく、かつ事業性に直結する工程です。2026年5月時点では「接続検討の申込から運転開始まで18ヶ月以上」が常態化しているエリアもあり、工事費負担金の上振れリスクと並んで参入の最大ハードルになっています。
接続検討〜契約申込〜運開までのタイムライン
電力広域的運営推進機関(OCCTO)の規程および各電力会社(送配電事業者)の運用に基づくと、標準的なタイムラインは次の通りです。
- 接続検討申込 – 用地・事業計画を整えて電力会社へ申込
- 接続検討回答(受付から3か月以内、500kW未満は2か月以内)- 工事内容・所要工期・工事費負担金の提示
- 契約申込 – 接続検討回答後1年以内に実施しないと再度接続検討が必要
- 契約締結 – 工事費負担金の支払(契約締結後1か月以内、延伸希望なら3か月以内)
- 電源側設備の設計・建設・部材調達(蓄電池本体・PCS・EMS)
- 電力会社側の系統工事(変電所増強・送電線敷設等)
- 系統連系・運転開始
(出典:資源エネルギー庁公開資料、関西電力送配電、電力広域的運営推進機関)
ボトルネックは6番の電力会社側系統工事です。混雑エリアでは18ヶ月以上を要するケースが珍しくなく、これが「工事まで18ヶ月以上待ち」の正体です。
工事費負担金の交渉と支払い延伸オプション
工事費負担金は、電力会社が系統側で行う設備増強の費用負担を求められるもので、案件規模・接続位置・既設設備の余裕で大きく変わります。数千万円から、特別高圧連系では億円単位になることもあります。
支払いは原則として契約締結後1か月以内ですが、資金調達都合がある場合は「支払期日の延伸を希望します」という選択肢で接続契約成立から3ヶ月まで延伸できます。延伸を使う場合は、その間の融資実行スケジュールと整合する必要があります。
2026年4月以降の「空押さえ対策」厳格化
空押さえ問題(事業実態のない申込で系統枠を確保する行為)への対応として、2026年1月以降、接続申込時に用地確保のエビデンス提出が原則化されました(出典:情熱電力2026年解説、資源エネルギー庁公開資料)。
この厳格化は弊社のような実装事業者にとっては追い風で、本気の事業者だけが系統枠を確保できる構造になります。逆に、用地未確保で先行申込する戦略は今後使えません。用地交渉・契約と接続検討申込を並行進行する実務力が、事業成立の鍵を握ります。電気工事・土木工事はEPCチームを内製化していると進行管理が圧倒的に楽になります(EPC・電気工事)。
系統用蓄電所開発の10ステップ
系統用蓄電所の事業化は、初期検討から系統連系・市場参入まで10ステップに分解できます。各ステップで意思決定者と必要情報が変わるため、社内体制と外部パートナーの役割分担を初期段階で設計することが重要です。
- 初期ヒアリング – 事業目的、規模感、収益期待、組織体制、出口戦略を整理する。事業会社・SPC・ファンドのいずれで進めるかをこの段階で決める。
- 候補地検討・系統調査 – 「BESS適地7チェック」で複数候補をスクリーニングし、特定変電所バンクの空き容量を打診する。
- 収益シミュレーション – 容量市場・需給調整市場・JEPX・長期脱炭素電源オークションの組合せでIRR・DSCRを試算する。補助金活用シナリオも併走させる。
- 事業計画・資金計画 – 出資・融資・補助金の構成を確定し、金融機関への提案資料を整える。
- 用地取得・系統申込 – 用地契約(地権者交渉、賃貸借/売買契約)と接続検討申込を並行進行する。
- 実施設計・部材調達 – 電池・PCS・EMSを最適選定し、納期を踏まえた発注スケジュールを組む。
- 建設・試運転 – 土木造成、基礎、電気工事、試験、試運転を一気通貫で実行する。EPC内製は工期短縮の鍵。
- 長期脱炭素電源オークション応札(該当時)- 入札書類作成、応札条件整理、戦略策定を実施する。
- アグリゲーター選定・契約 – 需給調整市場参入のための運用パートナーを選定する。複数社比較が望ましい。
- 系統連系・市場参入・O&M開始 – 連系完了後、各市場での運用を開始する。O&Mと遠隔監視で稼働率と劣化を管理する。
このうち1-5は事業化判断のフェーズ、6-7は建設フェーズ、8-10は運用フェーズです。弊社は1-10をワンストップで支援できる体制を、自社EPCとグループ会社株式会社エネパワー(遠隔監視データセンター)で構築しています。系統用蓄電所のO&M体制については保守・管理(O&M)もご覧ください。
事業会社が見落としがちなリスクと対策
系統用蓄電池事業は収益機会が大きい反面、事業期間20年を見据えると複数のリスクが顕在化します。事業会社が特に見落としがちな4つのリスクを、対策とセットで整理します。
制度変更リスク – 市場ルールは変わり続ける
容量市場・需給調整市場・長期脱炭素電源オークションのいずれも、ここ数年で何度も制度変更が入っています。第3回オークションでリチウムイオン電池の募集上限が1GWから0.4GWへ激減した事例は典型例です。
対策として、事業計画は単一制度に依存させず、3市場ミックスで複数シナリオを並走させる設計が定石です。制度変更の影響を最小化するポートフォリオ思考が必須です。
系統制約・出力抑制リスク
系統混雑が深刻なエリアでは、放電したくても系統側に余裕がなく抑制される事態が起きます。弊社が太陽光発電所で経験してきた出力制御と同じ構造です。
対策は、用地選定段階での系統情報の精緻な把握と、需給調整市場で抑制を回避できる契約形態の選択です。
電池劣化と長期O&Mコスト
リチウムイオン電池は使用年数とサイクル回数で容量が減衰します。20年運転では容量保証契約・更新計画・運用条件(SOC帯、温度管理)が事業性に直結します。
対策として、電池メーカーとの長期保証契約、定期点検・遠隔監視の体制構築、容量減衰に応じた追加投資計画の策定が必要です。弊社グループの株式会社エネパワー(遠隔監視データセンター、福岡市天神所在)では、太陽光発電所の遠隔監視で蓄積したノウハウをBESSへ展開しています。
アグリゲーター選定で失敗しないポイント
需給調整市場での収益はアグリゲーターの運用力で大きく差が出ます。複数社からの提案比較なしで決めると、収益機会を逃します。
選定時のチェックポイントは次の通りです。
| チェック項目 | 確認内容 |
|---|---|
| 過去落札実績 | エリア別・商品別の落札率と単価 |
| 運用システム | 予測精度、運用自動化のレベル |
| 契約条件 | 収益分配比率、最低保証、解約条件 |
| サポート体制 | トラブル時の応答速度、報告書 |
| 財務健全性 | 長期契約に耐える経営基盤か |
弊社は複数のアグリゲーター事業者と協業関係を構築しており、案件特性に応じた最適なパートナー選定をご支援できます。
パワーホールディングスが提供する系統用蓄電所開発支援
弊社株式会社パワーホールディングスは、2012年の創業以来14年にわたり再生可能エネルギー領域で事業を展開してきた九州・西日本拠点の事業者です。系統用蓄電所開発事業では、候補地評価から事業計画、長期脱炭素電源オークション応札、EPC、O&Mまでをワンストップで提供しています。
弊社が選ばれる理由
| 強み | 内容 |
|---|---|
| 再エネ事業者としての実装知 | 自社で太陽光発電所を運営、出力制御の影響を実体験として把握 |
| 独自の用地・系統情報 | 九州・中国・四国エリアで蓄電池に適した好立地と系統空き容量情報を独自保有 |
| アグリゲーター連携力 | 複数のアグリゲーター事業者・電力会社との協業実績 |
| EPC内製 | 特定建設業許可(大阪府知事許可(特-3)第157034号)と電気工事業届出を保有、土木・電気・部材調達まで一気通貫 |
| O&M体制 | グループ会社株式会社エネパワー(福岡市天神)の遠隔監視データセンターで稼働率を管理 |
| 物流拠点 | 椎田倉庫300坪・豊前倉庫890坪(福岡県)で部材在庫を機動運用 |
想定される事業形態
| 顧客タイプ | 弊社の提供価値 |
|---|---|
| 事業会社・SPC | 独立系BESS事業を新規収益源として追加検討する事業会社向け。市場ミックスを最適化した事業計画と長期脱炭素電源オークション活用までご提案 |
| ファンド・機関投資家 | 系統用BESSを独立投資アセットとして運用したいファンド向け。需給調整・容量市場の収益を組み合わせた安定IRR設計をサポート |
| 電力小売・アグリゲーター | 需給調整リソースを保有したい新電力・アグリゲーター向け。BESS開発から運用契約まで一貫対応 |
候補地評価・系統接続検討代行・収益シミュレーションのご相談は、系統用蓄電所開発事業ページから、またはお問い合わせフォームから承ります。会社の詳細は会社情報をご確認ください。
系統用蓄電池を「インフラ投資」として見極めるために
系統用蓄電池は、再エネ大量導入時代における日本の電力インフラの中核を担う存在になりつつあります。3市場収益の組み合わせ、長期脱炭素電源オークション、令和8年度の補助金拡充など、2026年は事業化の好機が重なっている一方、接続検討の18ヶ月待ちや空押さえ対策の厳格化など、参入ハードルも年々高まっています。
事業判断で最も重要なのは、収益構造を「単独制度依存」ではなく「3市場ミックス×長期脱炭素×補助金」のポートフォリオで設計し、用地選定段階で系統接続性を最優先に置くことです。本記事で紹介した「BESS収益3本柱マトリクス」と「BESS適地7チェック」は、弊社が事業計画策定の現場で実際に使っているフレームワークです。自社で系統用蓄電所事業を検討する際の判断軸として、ぜひご活用ください。
候補地評価から事業計画、長期脱炭素電源オークション応札まで、再エネ事業者としての実装知を持つ弊社が伴走します。系統用蓄電所のご相談はお気軽にパワーホールディングスのお問い合わせフォームからお寄せください。
よくある質問
系統用蓄電池と家庭用蓄電池の違いは何ですか?
系統用蓄電池は電力会社の送配電網に直接接続される1MWh以上の大規模設備で、容量市場・需給調整市場・JEPX等で売電収益を得る事業用設備です。家庭用蓄電池は5-15kWh規模で、自宅内の自家消費・停電対策が主目的になります。設計思想・収益構造・事業期間がまったく異なります。
系統用蓄電池事業はどれくらいのIRRが見込めますか?
公開シミュレーション(10MWh高圧モデル)ではCAPEX6万円/kWhでIRR-1.5%、4万円/kWhで3.0%、3万円/kWhで6.7%という感度が示されています。補助金活用や長期脱炭素電源オークション落札を組み合わせるとIRR8-12%程度まで伸ばせる可能性がありますが、案件ごとに大きく振れるため、個別シミュレーションが必要です。
系統用蓄電池の開発から運開までどれくらいの期間がかかりますか?
初期検討から運転開始まで18-30ヶ月程度を見込むのが現実的です。電力会社側の系統工事だけで12-18ヶ月かかるエリアもあり、用地交渉・接続検討申込・部材調達・建設を並行進行できるかで全体期間が大きく変わります。
系統接続検討にはどれくらいの期間が必要ですか?
電力会社による接続検討回答は申込受付から3か月以内(500kW未満の場合は2か月以内)と規定されています。回答の有効期限は1年間で、この間に契約申込を行う必要があります。混雑エリアでは検討回答後の系統工事が長引くため、トータルの待ち時間が長くなります。
長期脱炭素電源オークションに応札する条件は?
応札には、用地確保、系統接続検討完了、事業計画の確定、規定された脱炭素電源要件の充足などが必要です。第3回(応札年度2025年度)では蓄電池の募集上限が0.8GW、リチウムイオン電池は0.4GWへと第2回より大幅減少しており、競争は厳しくなっています。応札書類作成や戦略策定は経験値が出る領域のため、EPC・コンサルとの連携が現実的です。